Vulnerabilità della filiera edilizia: l’Italia
Tre aspetti salienti
- Quali sono le prospettive per il settore edile italiano e quali sono gli eventi politici ed economici a livello nazionale e internazionale che potrebbero avere un impatto sulla performance.
- Quali sono i tre scenari ai quali dovrebbero prepararsi le aziende edili italiane per il 2023.
- Quali sono le misure che le imprese edili possono adottare per ridurre al minimo il rischio di interruzione della catena di fornitura.
Dopo un periodo tumultuoso che ha visto succedersi quattro nuovi governi in cinque anni e con il Paese pesantemente colpito nelle prime fasi della pandemia di COVID-19 in Europa, l’Italia nel 2023 dovrebbe registrare un periodo di relativa calma. Tuttavia, per il settore edile ci sono variabili da monitorare attentamente, soprattutto quelle con un potenziale impatto sulle filiere.
Introduzione
Dopo un periodo tumultuoso che ha visto succedersi quattro nuovi governi in cinque anni e con il Paese pesantemente colpito nelle prime fasi della pandemia di COVID-19 in Europa, l’Italia nel 2023 dovrebbe registrare un periodo di relativa calma. Tuttavia, per il settore edile ci sono variabili da monitorare attentamente, soprattutto quelle con un potenziale impatto sulle filiere.
Tra gli aspetti positivi, le aziende del settore dovrebbero beneficiare dell’impiego della quota italiana dei fondi europei per la ripresa del settore legati al COVID-19, in particolare per le infrastrutture di trasporto. Tuttavia, permangono dubbi sulle intenzioni del nuovo governo di rivedere il piano di rilancio, che potrebbero ritardare l’erogazione dei fondi.
Allo stesso tempo, i problemi nazionali e globali che hanno determinato le recenti disfunzioni della filiera produttiva continueranno probabilmente anche nel prossimo anno. In particolare, la riapertura dell’economia cinese dopo la fine della strategia “zero COVID” e il conflitto in corso in Ucraina sono due fattori chiave a livello internazionale che potrebbero causare potenziali interruzioni. Sebbene queste problematiche riguardino tutta la regione, per l’Italia l’elevata dipendenza dalla Cina per quanto riguarda l’importazione di alcuni prodotti e la storica dipendenza dal gas naturale proveniente dalla Russia ne aumentano l’esposizione.
Quanto è importante il rischio della filiera per le imprese edili?
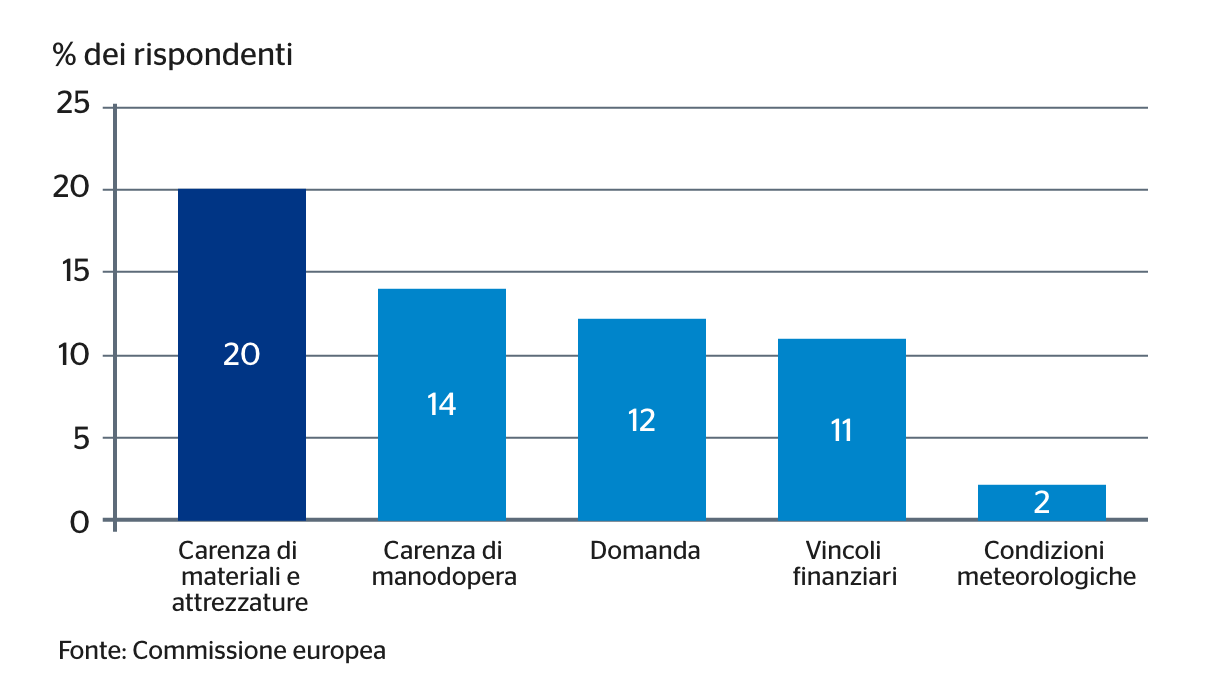
Uno dei principali rischi che il mezzo milione di imprese edili italiane ha affrontato negli ultimi due anni è stato quello del disfunzionamento nelle loro filiere. Secondo l’indagine della Commissione Europea sulle imprese, la carenza di materiali o di attrezzature è stato il fattore più comunemente indicato come un freno all’attività edilizia nel 2022. Nel corso dell’anno, una media del 20% delle aziende (il livello più alto dall’inizio dell’indagine nel 1985) ha dichiarato che la carenza di materiali e attrezzature costituisce un ostacolo all’attività edilizia. Infatti, a gennaio 2023 l’indice dei responsabili degli acquisti nel settore edile per l’Italia di S&P ha messo in evidenza che i tempi medi di consegna dei fornitori hanno continuato a prolungarsi durante l’ultimo mese del 2022 a causa delle diffuse segnalazioni di carenza di materiali.1
Utilizzando un modello macroeconomico su larga scala, è possibile simulare l’impatto che la carenza di materiali di produzione avrà sul settore edile italiano. I risultati dello scenario suggeriscono che nel 2022 le strozzature della filiera hanno ridotto la produzione edilizia in Italia del 2,25%, in quanto la carenza di forniture ha limitato la capacità delle imprese di rispettare i contratti esistenti, di aggiudicarsene di nuovi o di effettuare le consegne nei tempi previsti. Lo scenario prevede che per il 2023 la mancanza di disponibilità di materiali ridurrà la produzione edilizia dell’1,25% rispetto alla previsione centrale.
Il settore edile italiano, composto da circa 490.000 imprese, è più vulnerabile in alcune aree della filiera rispetto ad altre. Affidarsi a un unico Paese, o a pochi Paesi, per ottenere un materiale di produzione genera un rischio se quel fornitore deve affrontare sfide inaspettate in futuro.
La stessa considerazione vale anche per la dipendenza da un unico mezzo di trasporto (ferroviario, marittimo, ecc.). Produrre forniture a livello nazionale, ovviamente, allevia la maggior parte di questi rischi. L’Italia tende a importare la maggior parte dei materiali edili dai Paesi europei e dalla Cina. Tra gli esempi di materiali in cui la dipendenza da un singolo Paese estero è particolarmente forte vi sono: il truciolato (importato per il 65% dalla Romania), il gas naturale (preveniente per il 52% dalla Russia, con un impatto evidente durante le tensioni geopolitiche in corso) e le pompe idrauliche (importate per il 54% dalla Germania).
In particolare, l’Italia importa dalla Cina gran parte dei seguenti materiali: lampadari e altri apparecchi di illuminazione (43%), pavimenti in parquet (38%), dispositivi a semiconduttori (33%) e cavi coassiali (26%). L’Italia sta registrando difficoltà anche nel 2023, causate dalla forte dipendenza da un solo Paese estero, dato che la Cina è ancora alle prese con il Covid-19. A causa della distanza geografica, i prodotti importati dalla Cina hanno inoltre maggiori probabilità di incontrare problemi di strozzatura durante il trasporto, ad esempio nel Canale di Suez, nei porti e negli aeroporti.
1. S&P Global, “S&P Global Italy Construction PMI”, 5 gennaio 2023
2. Oxford Economics Global Industry Model
Principali fattori da monitorare
- Il percorso di riapertura dell’economia cinese: sarà lineare e graduale o i nuovi lockdown causeranno ulteriori problemi e ridurranno l’offerta di materiali per l’edilizia?
- La risposta italiana e dei Paesi occidentali alla guerra in Ucraina: fino a che punto si spingeranno le sanzioni, soprattutto per quanto riguarda il settore energetico e i prezzi dell’energia? Il governo italiano inizierà a prendere le distanze dagli alleati occidentali?
- L’impegno del governo a rinegoziare i fondi europei per la ripresa: si rischierà davvero di compromettere i finanziamenti e di ritardare l’avvio dei progetti?
Uno dei principali rischi delle imprese di costruzioni italiane è il malfunzionamento delle loro filiere.
La nostra previsione centrale
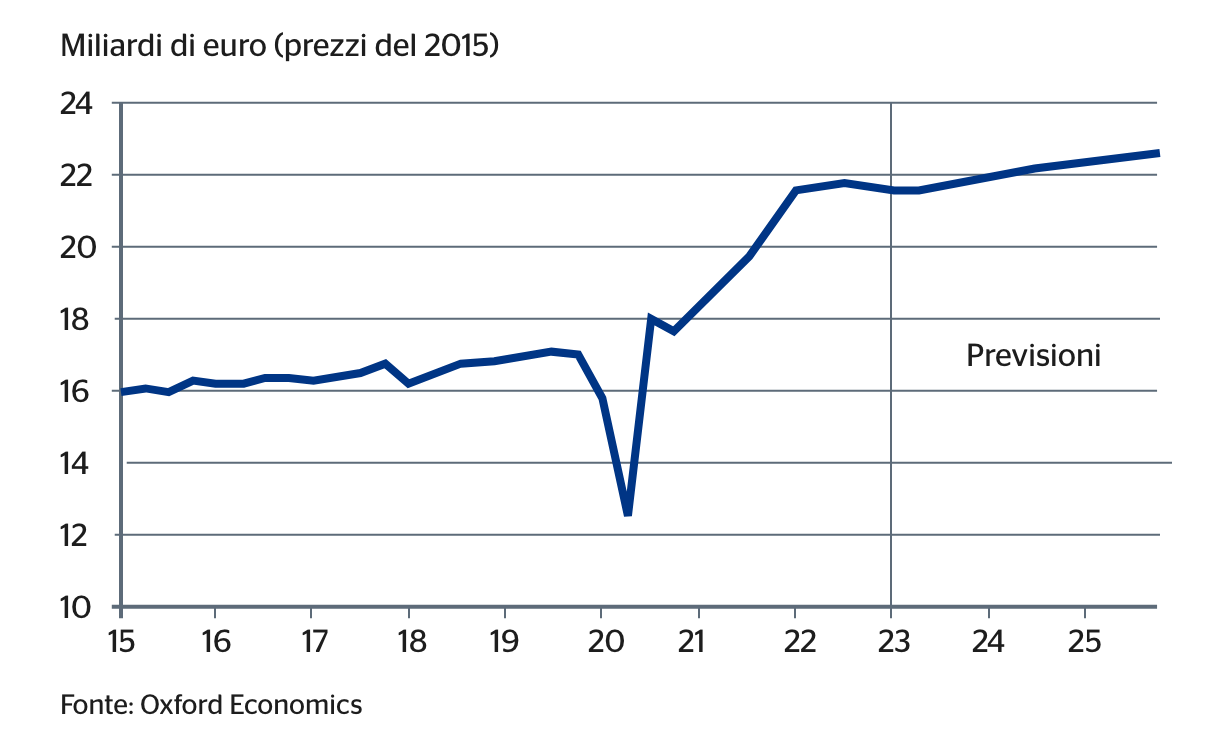
Secondo la nostra previsione centrale, la produzione edilizia subirà un leggero calo dello 0,5% nel primo trimestre del 2023, per poi tornare a registrare una crescita positiva nel resto dell’anno (Fig. 2). Il settore residenziale dovrebbe registrare un calo del 3,3% nel corso del 2023. L’aumento dei tassi di interesse, che si trasmette ai tassi dei mutui, e l’aumento dell’inflazione, che pesa sui redditi disponibili delle famiglie, limiteranno la domanda di nuove abitazioni. L’edilizia non residenziale e l’ingegneria civile dovrebbero crescere, la prima con un notevole rallentamento rispetto al solido 2022 e la seconda con una ripresa della crescita dopo un 2022 negativo. Le persistenti difficoltà della filiera nel 2023 rappresentano un rischio al ribasso per questa previsione.
Cosa possono fare le imprese edili per ridurre i rischi legati alla catena di approvvigionamento?
Le aziende in grado di utilizzare in modo efficace la tecnologia in tutta la loro filiera si troveranno nella posizione migliore per ottenere un vantaggio competitivo. Tra le possibili strategie vi è l’utilizzo della tecnologia per integrare più livelli della filiera che storicamente sono stati trattati come componenti individuali, nonché l’impiego della tecnologia nella gestione delle scorte per ordinare automaticamente i rifornimenti una volta raggiunto un determinato livello.
Le aziende potrebbero cambiare il modo in cui strutturano i loro contratti futuri. L’aggiunta di clausole di indicizzazione ai costi nei contratti attenuerebbe l’effetto che le disfunzioni della filiera possono avere sulle attività dell’azienda. Quando è probabile che una disfunzione della filiera si traduca in un aumento dei prezzi dei materiali di produzione, le aziende che hanno strutturato i loro contratti in modo da poter aumentare automaticamente il prezzo originariamente concordato sapranno reagire meglio delle aziende vincolate da contratti a prezzo fisso.
Questo aspetto si collega alla strategia generale relativa alla filiera produttiva. Potrebbe essere consigliabile passare dall’approccio “just in time”, dimostratosi vincente in tempi di stabilità economica, a un approccio “just in case”, più resiliente quando il contesto è in rapida evoluzione. La pandemia di Covid-19 ha messo in evidenza gli svantaggi derivanti da un basso livello di scorte, in quanto le disfunzioni della filiera hanno causato carenze e l’impossibilità di effettuare consegne. La transizione verso livelli di scorte più elevati dovrà però essere bilanciata con gli obiettivi finanziari, in quanto l’aumento dello spazio di stoccaggio richiede finanziamenti e l’incremento delle scorte comporta un maggiore impiego di liquidità.
Infine, le aziende possono cercare di sviluppare relazioni con un maggior numero di fornitori, o perlomeno ricercare opzioni per espandere la loro base di fornitori attuale. Permettere che la filiera possa modificarsi flessibilmente grazie a diverse aziende che si trovano a monte, o a diverse modalità di trasporto e aree geografiche, permetterà alle aziende di evitare i problemi di eccessiva dipendenza che si sono verificati durante la pandemia di Covid-19. Inoltre, anche la creazione di piani di emergenza per possibili scenari futuri beneficerebbe le aziende.